Demis Group хотя и не входит в наш рейтинг крупнейших рекламных групп, тем не менее на рынке известна. Основная сфера деятельности компании — интернет-маркетинг и SEO.
Межрегиональная инспекция ФНС по крупнейшим налогоплательщикам № 7 провела в ООО «Дэмис Групп» выездную проверку за 2017–2019 годы. По её итогам компании доначислили 289,1 млн руб.: 185,5 млн руб. — налоги и страховые взносы, остальное — пени и штраф.
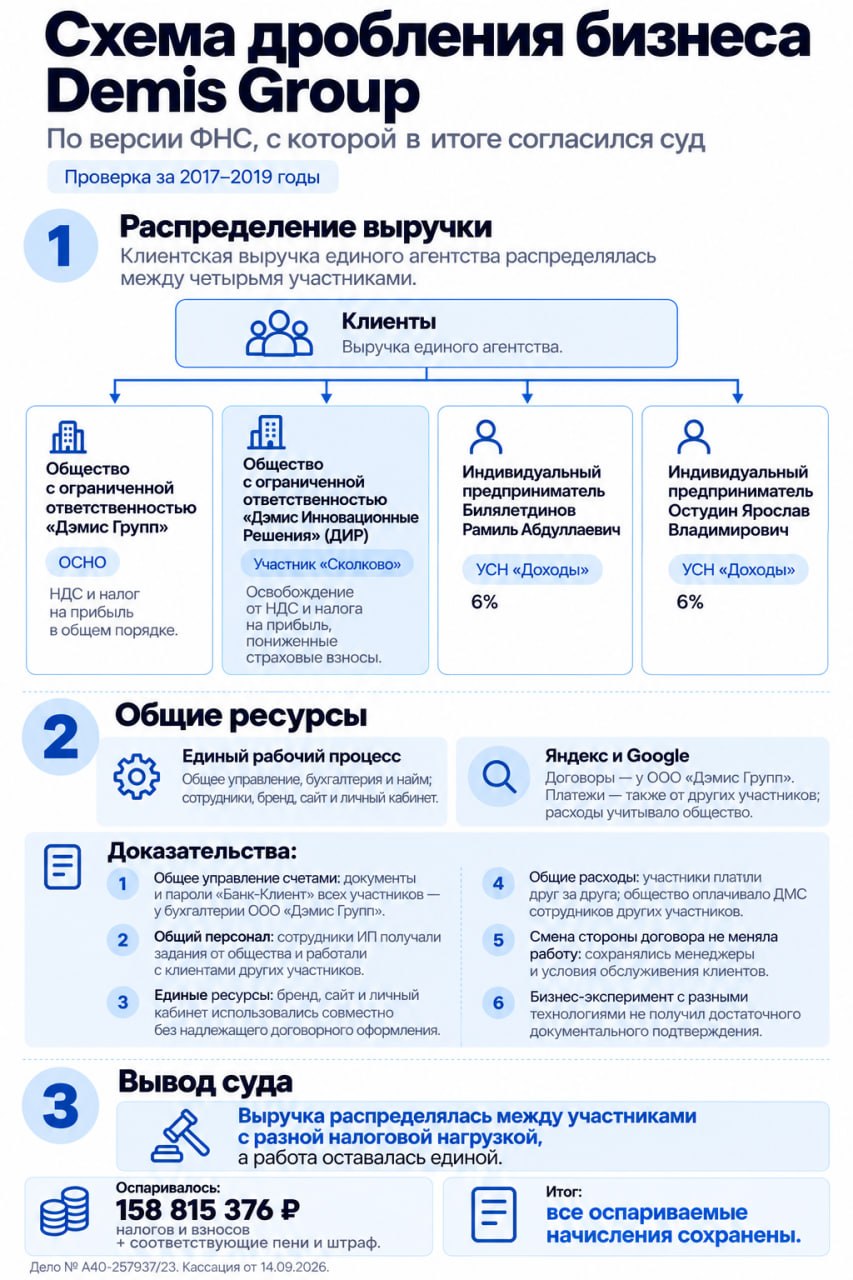
Demis Group уличили в работе с «техническими» компаниями, проще говоря, однодневками и дроблении бизнеса. Причём при дроблении использовались не только ИП на УСН, но и «сколковская схема». Одна из компаний группы как участник «Сколково» пользовалась освобождением от НДС и налога на прибыль, а также платила пониженные страховые взносы.
По поводу техничек Demis Group с налоговиками спорить не стало, а вот санкции за дробление на общую сумму 158 млн попыталась оспорить в суде. По версии компании, дробление было обусловлено бизнес-экспериментом: участники применяли разные технологии продвижения сайтов и конкурировали между собой.
Дело прошло два круга рассмотрения, в каждом — по три инстанции: первая, апелляционная и кассационная! На первом круге, в 2024 году, первая и апелляционная инстанции поддержали компанию, однако в марте 2025 года кассация отменила их акты и вернула дело на новое рассмотрение. Этой осенью, в финале второго круга, всё закончилось полной победой налоговиков: кассация подтвердила все начисления.
Основные аргументы налоговиков:
- управление деньгами и документами было сосредоточено в основной компании. В офисе ООО «Дэмис Групп» изъяли бухгалтерские и налоговые документы всех участников, включая ИП, а на компьютерах главбуха и её заместителя обнаружили пароли от систем «Банк-Клиент» всех участников схемы;
- договоры с Яндексом и Google были заключены только у ООО «Дэмис Групп». Платежи по этим договорам осуществляли также другие участники группы, а расходы учитывало общество;
- персонал фактически был общим. Сотрудников нанимали централизованно: вакансии размещались на общем сайте, собеседования и трудоустройство проходили через основную компанию.
- основная компания оплачивала ДМС работников других участников группы.
По версии инспекции, с которой в итоге согласился суд, за формально самостоятельными участниками стояло единое предприятие: общий бренд, управление, бухгалтерия, подбор персонала, сотрудники и информационная инфраструктура. Перевод части выручки на участника «Сколково» позволял уменьшать налоговую нагрузку при сохранении единого рабочего процесса. Именно такое распределение деятельности суд признал неправомерным.
Лично нас в этой истории интересует только одно: имя и фамилия управленца «Сколково», который решил, что SEO — это инновации, и предоставил сеошной конторе статус, освобождающий от налогов.