Мальбрук в поход собрался. Что стоит за громким анонсом первого IPO на российском рекламном рынке.
На этой неделе внимание к себе привлек “Игроник”. “Коммерсант”, РБК и Forbes синхронно опубликовали практически идентичные тексты о том, что:
• основатель группы Никита Пипко “создал холдинг «КИТ1217», который станет объединяющей структурой для активов группы и потенциальным эмитентом при выходе на биржу”;
• практическая подготовка к IPO должна начаться в следующем году, а сам выход на биржу рассматривается в горизонте от шести месяцев до полутора лет;
• в рамках размещения рассматривается продажа 20-25% акций;
• по оценке самой группы, ее EBITDA по итогам 2026 года составит около 2,7 млрд рублей, а полученная от инвестиционных консультантов индикативная оценка превышает 15 млрд рублей;
• по словам Пипко, его семья “не планирует терять контроль над деятельностью группы предприятий”.
А теперь давайте отделим факты от обычной в таких случаях PR-шелухи и разберемся, что же на самом деле стоит за громким анонсом и что из себя представляет “Игроник” и контролирующая его “семья”.
Начнем с того, что сообщение о якобы уже созданном холдинге “КИТ1217” не более чем газетная утка, проще говоря, вранье. Никаких изменений в структуре юридических лиц “Игроника” с момента выхода нашего рейтинга крупнейших российских рекламных групп, то есть за последние полгода, не произошло. Единственное новшество: на следующий день после громкого анонса ООО "Круглый год" было переименовано ООО "КИТ1217". Но эта компания на холдинг никак не тянет — долями в других компаниях “Игроника” она не владеет, а ее владельцем в свою очередь является Оксана Гришина, которая формально никакого отношения к другим компаниям Игроника не имеет. Никита Пипко вышел из состава участников этого ООО еще в 2021 году. В любом случае вряд ли переименование какого-то юрлица тянет на “создание холдинга”, который уже через 6-18 месяцев должен выйти на биржу.
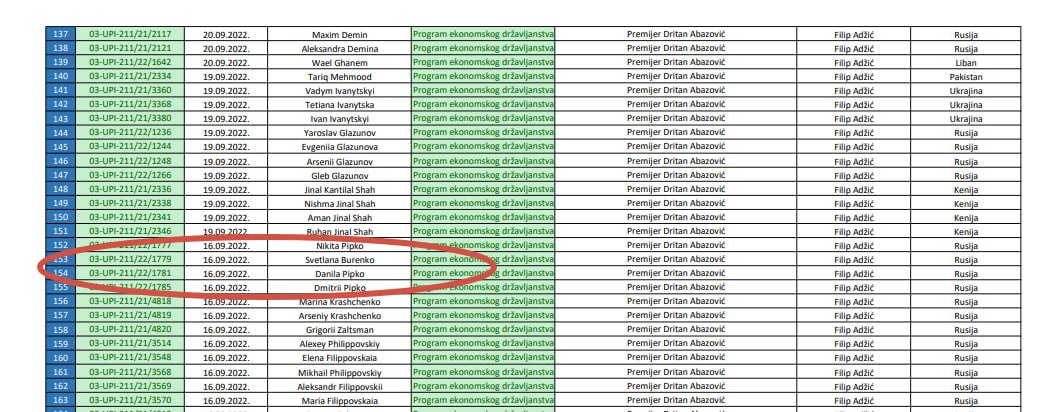
А что же на самом деле входит в группу “Игроник”? На сегодняшний день ее рекламный бизнес сконцентрирован на 15 российских и двух зарубежных (ОАЭ и Казахстан) юридических лицах. Никита Пипко владеет долями в 6 из них, на которые приходится примерно две трети выручки. В собственниках остальных компаний он не значится, а мажоритариями в них являются самые разные люди. В двух компаниях, на которые приходится значительная часть оставшейся выручки группы, мажоритарным собственником является Светлана Буренкова. Еще три компании целиком или совместно с другими лицами принадлежат Потенкиной Зинаиде, оставшиеся компании принадлежат Марии Озерсковой, Елене Ириогловой и Оксане Гришиной. Подробнее здесь, на закладке “Структура и бенефициары”.
То есть никакой общей юридической структуры, которая владела бы всем этим зоопарком юрлиц с разными мажоритарными собственниками, и могла бы выступить будущим эмитентом, на сегодняшний день не существует. Выручка и прибыль группы размазаны по большому числу не связанных между собой участников. Консолидация всех перечисленных в заявлении “Игроника” компаний с утряской интересов всех “концессионеров”, юридическая и финансовая консолидация (без которых о бирже думать нечего) и прохождение процедуры листинга, если для подобного конгломерата она вообще возможна, дело никак не 6-18 заявленных месяцев.
Теперь о финансах. В 2025 году группа показала прекрасный результат, показав рекордный среди всех участников российского рекламного рынка абсолютный рост выручки. Выручка ее рекламного и нерекламного бизнеса составила 37,5 млрд руб., за год увеличившись на 76%. Прибыль выросла на 24% до 1,15 млрд руб.
Благодаря этому Игроник стал пятой по объему выручки российской рекламной группой, за год поднявшись сразу на 4 позиции. По объему чистой прибыли группа занимает шестое место.
В 2026 году группа прогнозирует свою EBITDA в размере 2,7 млрд. Сравнивать российскую чистую прибыль с EBITDA нельзя, но, учитывая, что основных средств и амортизации у рекламных компаний практически нет, а закредитованность группы вряд ли велика, можно констатировать, что достичь указанной планки Игроник может только, увеличив чистую прибыль на 70-80%. Цель очень амбициозная.
Оценка. Заявляется, что некие анонимные инвестиционные консультанты индикативно оценили Игроник в 15 млрд руб. Откуда взялась такая оценка? Здесь, похоже, все просто. Если Игроник, действительно, по итогам года достигнет EBITDA 2,7 млрд, то он оценивается примерно в 5,6 EBITDA. У шести крупнейших мировых рекламных холдингов по состоянию на август текущего года средняя капитализация составляла 5,7 EBITDA. То есть, не мудрствуя лукаво, “инвестиционные консультанты” просто применили этот коэффициент к Игронику.
Но, во-первых, указанного порога прибыли/EBITDA еще нужно достичь, а, во-вторых, применять мировой коэффициент к российским сервисным компаниям некорректно. Если бы Яндекс, VK, ВТБ или Т-Банк оценивались по среднемировым коэффициентам, они бы стоили в разы, или даже на порядок дороже. В-третьих, рекламный бизнес Игроника исторически был завязан на тесную дружбу с госструктурами. Их доля в клиентском листе Игроник до сих пор выше, чем в других рекламных группах. Контракты у них недлинные, и поменять партнера они могут по простому щелчку властного пальца. В-четвертых, российский рекламный бизнес чрезвычайно сильно персонифицирован на собственниках. Убери — их все пойдет под откос станет не таким радужным. А мы уже писали, что после начала СВО основные владельцы группы, Никита Пипко и Светлана Буренкова, засветились в реестре физлиц, получивших черногорское гражданство.
Пока вы непубличны, иностранное гражданство — ваше личное дело. Но если выходите на биржу и предлагаете другим вкладывать деньги в бизнес, во многом завязанный на ваши персоналии, это становится публичной историей. А иностранное гражданство собственника и госконтракты в российских реалиях становятся все менее совместимы.
И последнее. При очевидных успехах Игроника Никита Пипко, пожалуй, самый большой резонер российского рекламного рынка. Любовь его к PR и громким заявлениям, за которыми ничего не следует, давно известна. Достаточно вспомнить это. Или это. Надеемся, заявление, что когда-нибудь, может быть, Игроник выйдет на биржу, не из подобного ряда.
#Игроник #РейтингРекламныхГрупп2025