Краткие итоги 2025 года в Out of Home
В середине декабря оценили для “Коммерсанта” объем и динамику OOH-рынка в 105–109 млрд руб. и 10%.
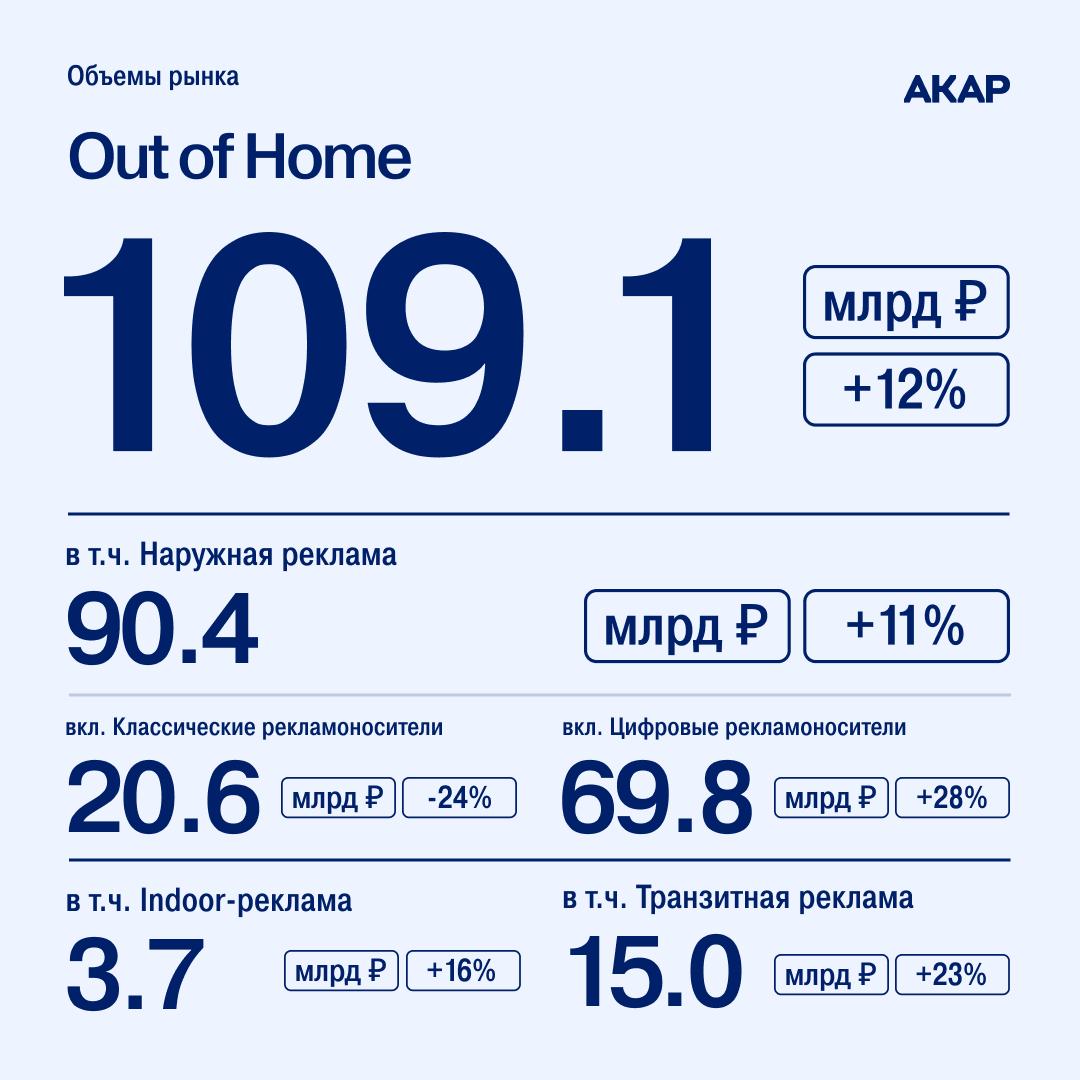
АКАР на этой неделе обнародовала 109,1 млрд и 12%.
Цифры почти совпали, хотя, конечно, ничего выдающегося в этом нет.
Во-первых, для угадывания итогов года за 15 дней до его конца особого ума не требуется, во-вторых, мы в некотором роде находимся внутри акаровского ларца, который выдает рынку цифры, и имеем представление о том, как там все работает.
Сейчас не о точности угадывания, а о том, что стоит за обнародованными цифрами.
1. Если не считать растущий на дрожжах маркетплейсов e-com, OOH в очередной раз оказался самым быстрорастущим сегментом рекламного рынка, обогнав не только классические каналы (ТВ, радио, прессу), но и задыхающийся в объятиях государства интернет.
2. В среднем по году доля digital в наружке превысила 77%. Очевидно, в четвертом квартале цифра еще выше. Наружка уже почти уличное ТВ. Федеральные кампании целиком ушли на DOOH, статика используется лишь, если ей нет цифровой альтернативы. Поскольку МСБ стремительно скукоживается, и доля федералов растет, это приводит и к росту доли цифры в деньгах. Плюс значительный вклад вносит продолжающаяся цифровизация инвентаря Russ.
3. Впервые за много лет indoor обогнал по динамике наружную рекламу. И не просто обогнал, а превысил ее в полтора раза (16% vs 11%). Причин несколько:
— Консолидация и оцифровка этого сегмента постепенно дают свои плоды.
— В ответ на инициированный Russ рост цен в наружке и транзите некоторые рекламодатели переводят часть бюджетов в indoor.
— Переживающий нелучшие времена офлайн ритейл стал уделять больше внимания возможностям зарабатывать на рекламе и внешних рекламодателях.
4. Внутри 10-12% роста OOH скрывается огромное расслоение. Russ, похоже, вырос гораздо сильнее. Недаром оператор оценивает динамику рынка выше акаровской: 15%. Малые и средние операторы летят вниз со страшной силой. Это видно не только по мониторингу Aдметрикс, но и по уже опубликованным балансам операторов за 2025 год. Таких пока немного, но почти у всех двузначное падение выручки. Как в 2025 году чувствовали себя середнячки, то есть операторы из ТОП-10, узнаем через 1,5-2 месяца, когда опубликуем очередной финансовый рейтинг.
5. Отражением расслоения на уровне рекламодателей (экосистемы — МСБ) и операторов (Russ — ТОП-20 — остальные) является расслоение на уровне “столица и федералы — региональные рынки”. Первые вместе с экосистемами растут, вторые вместе с МСБ и небольшими операторами падают или в лучшем случае стагнируют. Согласно все тем же данным АКАР, в 9 из 15 крупных региональных рынков в прошлом году объемы рекламы упали! И только в трех, Омске, Челябинске и Ростове, динамика их роста превысила федеральную. В сверхцентрализованной экосистемной экономике, где подавляющее число регионов к тому же прочно сидит на дотационной игле, по-другому быть и не может.