По чем в мире продаются OOH-операторы?
Продолжаем изучать презентацию Solomon на конгрессе WOO в Мексике*. Несколько слайдов на тему поглощений. Основное.
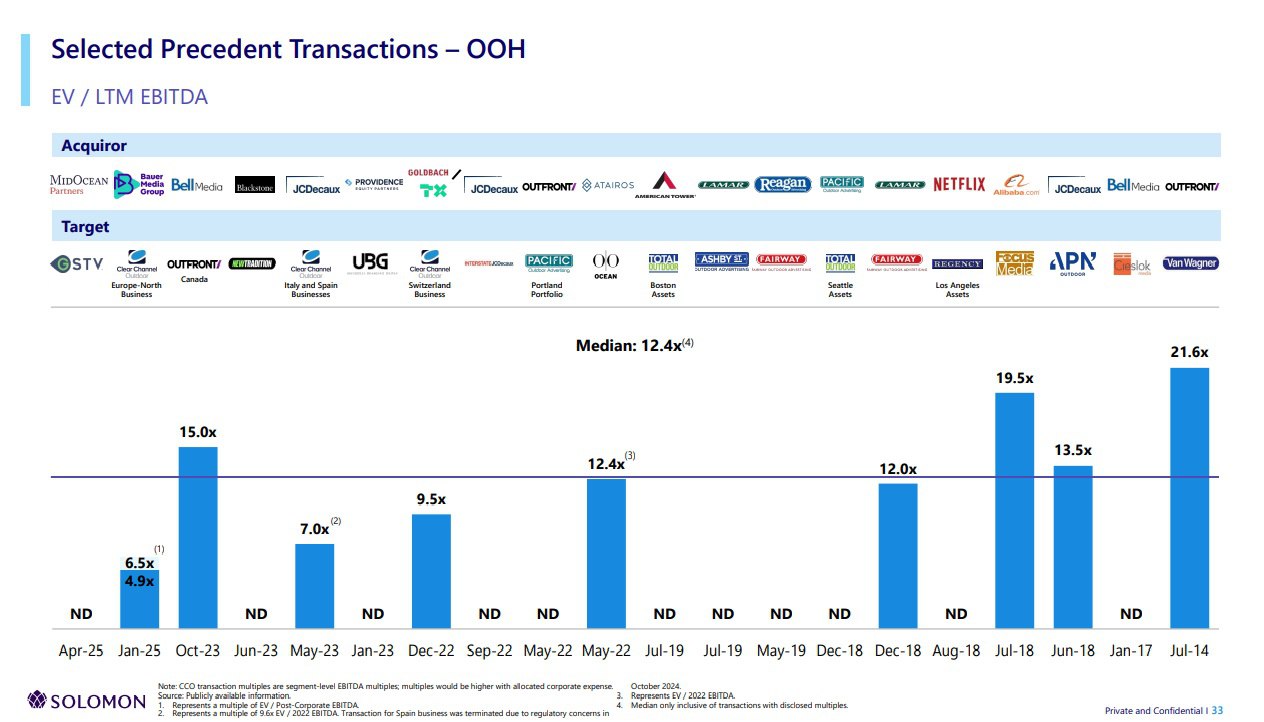
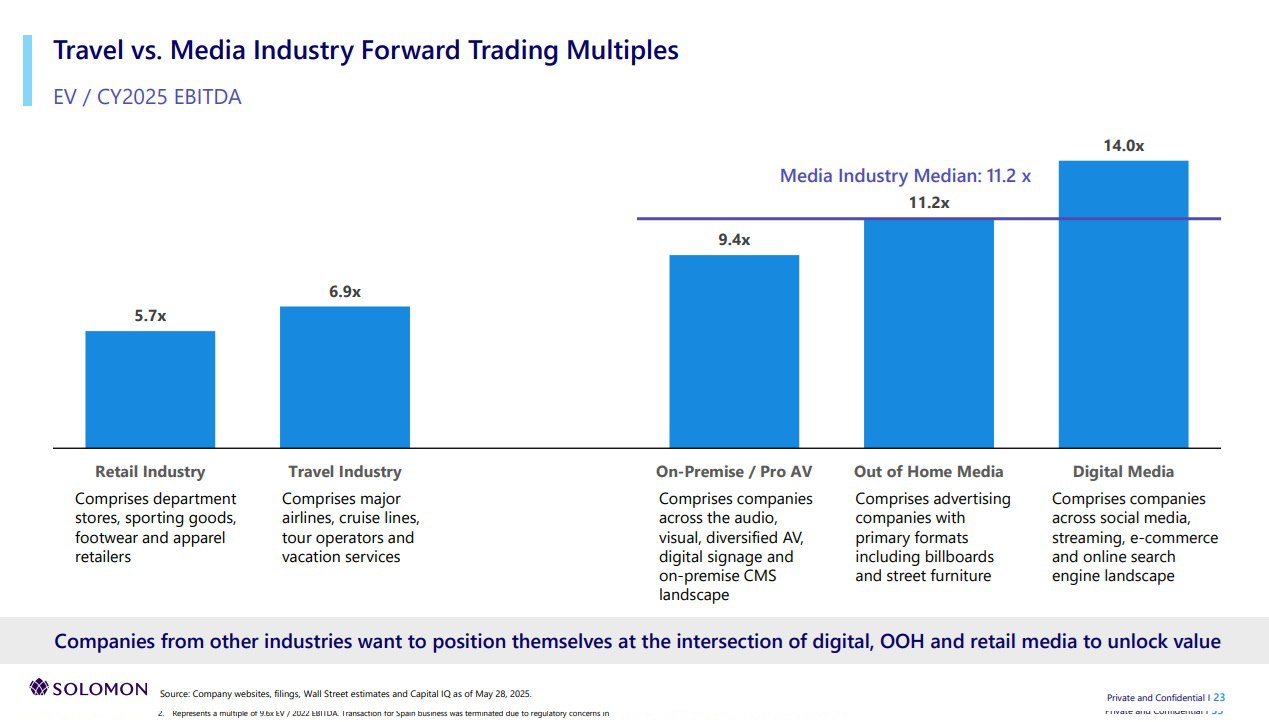
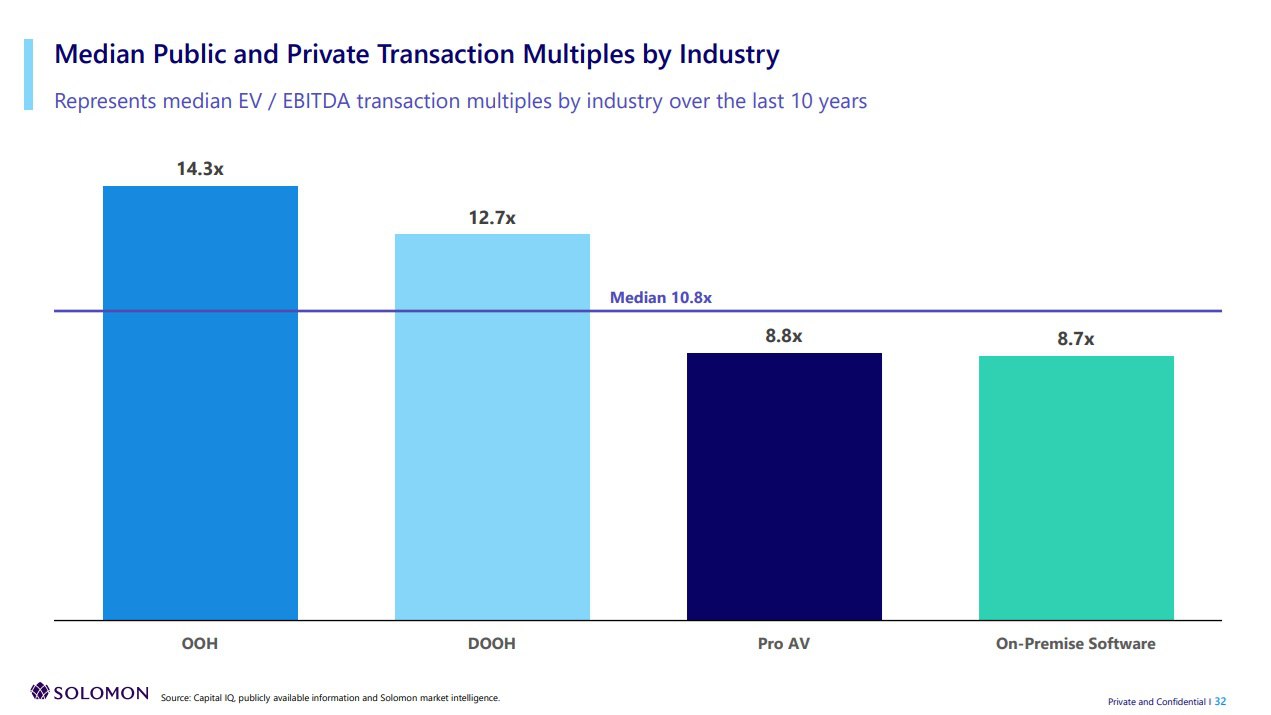
1. Хотя акции публичных OOH-операторов на бирже котируются из оценки всего в 4-8 годовых EBITDA сделки по их поглощению проводятся по цене гораздо большей, в среднем 11 EBITDA.
2. В EBITDA ниже всего оцениваются компании-интеграторы. Нецифровые операторы оцениваются выше цифровых, что логично, так как потенциал роста и увеличения прибыли еще не оцифрованных компаний выше.
3. Все сильно зависит от ситуации. Попавший в долговую яму Clear Channel, убегая из Европы, по мере того, как тикали часики, продавал свои активы все дешевле и дешевле. Если в 2022 году за свой швейцарский бизнес он выручил 9,5 EBITDA, то в 2023 году за южноевропейский всего 7, а в этом году продал своего североевропейского оператора и вовсе за жалкие 4,9/6,5 EBITDA.
4. Не знали, что крупнейший китайский и мировой indoor-оператор Focus Media за 20 EBITDA был куплен Alibaba Group. Это же почти Wildberries и Russ)
*За предоставленные материалы благодарим Илью Чередина, компанию Russ и Сергея Наумова.